Domain behind-the-scenes.de kaufen?
Wir ziehen mit dem Projekt
behind-the-scenes.de um.
Sind Sie am Kauf der Domain
behind-the-scenes.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain behind-the-scenes.de kaufen?
Wo kann man sich BTS Behind-the-Scenes-Folgen anschauen?
BTS Behind-the-Scenes-Folgen können auf verschiedenen Plattformen angesehen werden. Eine Möglichkeit ist die offizielle BTS-App "Weverse", auf der exklusive Inhalte und Behind-the-Scenes-Videos verfügbar sind. Außerdem werden solche Videos oft auf YouTube hochgeladen, entweder von offiziellen Kanälen oder von Fans, die sie übersetzen und teilen. Es ist auch möglich, dass solche Videos auf anderen Streaming-Plattformen wie V Live oder Naver TV verfügbar sind. **
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **

Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:

-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **

Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Top-Angebote
Produkte zum Begriff EStG:
-
Ventil Verlag Behind The WallVentil Verlag Behind The Wall – Depeche-Mode-Fankultur in der DDR: Sachbuch zur Fankultur in den 1980er in der DDR, von Dennis Burmeister und Sascha Lange, ISBN 9783955750893, 16,6 x 23,1 cm, 240 Seiten, in deutscher Sprache20,00 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Wo kann man sich BTS Behind-the-Scenes-Folgen anschauen?
BTS Behind-the-Scenes-Folgen können auf verschiedenen Plattformen angesehen werden. Eine Möglichkeit ist die offizielle BTS-App "Weverse", auf der exklusive Inhalte und Behind-the-Scenes-Videos verfügbar sind. Außerdem werden solche Videos oft auf YouTube hochgeladen, entweder von offiziellen Kanälen oder von Fans, die sie übersetzen und teilen. Es ist auch möglich, dass solche Videos auf anderen Streaming-Plattformen wie V Live oder Naver TV verfügbar sind. **
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
Ähnliche Suchbegriffe für EStG
-
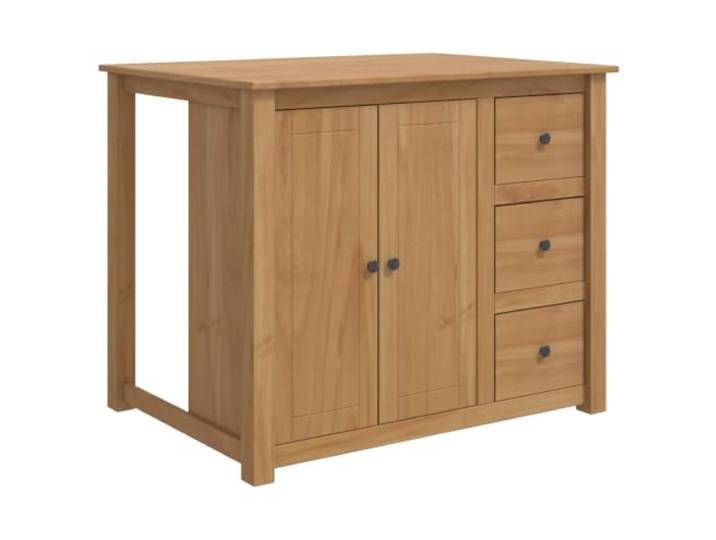
Xolmizyn Küchenwagen aus Kiefernholz, Rollwagen mit 3 Schubladen & 2 Türen Mobil, Massive Bauweise, Ideal für Vorbereitung & OrganisationXolmizyn Küchenwagen aus Kiefernholz, Rollwagen mit 3 Schubladen & 2 Türen Mobil, Massive Bauweise, Ideal für Vorbereitung & Organisation. Der Xolmizyn Küchenwagen ist aus massivem Kiefernholz gefertigt, was für eine hohe Stabilität sowie Langlebigkeit im täglichen Gebrauch sorgt. Mit drei geräumigen Schubladen bietet dieser Wagen zusätzlichen Stauraum für Kochutensilien, Besteck oder wichtige Küchenhelfer. Zwei integrierte Scharniertüren verbergen das untere Fach, schützen den Inhalt vor Staub und tragen zu einem aufgeräumten Erscheinungsbild bei. Die Maße von 112 x 77 x 90 cm ermöglichen eine vielseitige Nutzung als mobile Arbeitsstation oder als Erweiterung für moderne Kochbereiche. Durch die durchdachte Konstruktion ist eine einfache Montage mit zwei Personen und einem Schraubendreher schnell erledigt. Farbe:Braun306,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Scheurich Garagentorplane Behind the Wall, für Schwing- und SektionaltoreScheurich Garagentorplane Witterungsbeständige hochwertige Profi-Fotoplane für den Außengebrauch inklusive Komplettset zur Befestigung an Ihrem vorhandenem Schwingtor. Unsere Garagenplanen werden in folgenden Größen für Einzelgaragen angefertigt: Breite 2450 mm x Höhe 2100 mm Gegen Mehrpreis möglich:- Breite 2750 mm x Höhe 2100 mm - Breite 2750 mm x Höhe 2450 mm- Wunschmaß selbst vorgeben. Bei Sondergrößen gilt:Das Motiv wird nicht verzerrt und im Falle einer geringeren Breite auch nicht an den Seiten gekürzt. Es wird grafisch und proportional an die gewünschte Sondergröße angepasst, sodass alle Elemente auf dem Motiv vorhanden bleiben. Diese Garagentorplanen sind ideal geeignet für Schwenktore, Flügeltore und Sektionaltore Daten Garagentorplane Material: Vinyl Gewicht: 500g/qm Wetterfest & UV-Beständig Befestigungsband aus Kletz- und Flauschband Temperaturbereich: -30°C bis +120°C Montageanleitung in Bildern für Schwingtore: Montageanleitung in Bildern für Sektionaltore: Für die Anbringung der Garagenplanen an Sektionaltoren benötigen Sie zusätzliches Befestigungsband, welches Sie im Auswahlmenü dazuwählen können. Dieser Artikel wird für Sie gefertigt, und ist daher vom Umtausch ausgeschlossen.364,93 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.